
CAPEX czy OPEX – jak rozliczyć inwestycję energetyczną w firmie
W rozmowach zarządu o finansowaniu inwestycji energetycznej często padają terminy CAPEX i OPEX. CAPEX to jednorazowe wydatki kapitałowe na aktywa trwałe, OPEX to bieżące wydatki operacyjne rozliczane w danym okresie. Wybór między CAPEX a OPEX to jedna z ważniejszych decyzji finansowych, jakich dokonuje przedsiębiorstwo planujące fotowoltaikę, magazyn energii czy modernizację HVAC. Ten poradnik wyjaśnia różnice między CAPEX i OPEX oraz pokazuje, jak policzyć CAPEX i dobrać model finansowania do sytuacji firmy.
Co to jest CAPEX?
CAPEX (capital expenditure, wydatki kapitałowe) to nakłady inwestycyjne na zakup, budowę lub modernizację aktywów trwałych o okresie użytkowania dłuższym niż rok. CAPEX bywa też określany jako nakłady inwestycyjne lub wydatki kapitałowe na aktywa trwałe firmy. CAPEX obejmuje zakup maszyn, budowę zakładów produkcyjnych oraz instalacje fotowoltaiczne. Wydatek CAPEX trafia do bilansu jako składnik aktywów trwałych, a nie bezpośrednio w koszty bieżącego okresu. Firma ponosi wydatki inwestycyjne, aby zwiększyć wartość majątku trwałego i możliwości produkcyjne zakładu.
Nakłady inwestycyjne w ramach CAPEX obejmują też wartości niematerialne, na przykład licencje na oprogramowanie zarządzające instalacją fotowoltaiczną. Capex różni się od Opex tym, że dotyczy długoterminowych inwestycji, a nie bieżących wydatków operacyjnych. Typowe przykłady CAPEX w przedsiębiorstwie obejmują:
zakup maszyn produkcyjnych i linii technologicznych,
budowę hali magazynowej lub zakładu produkcyjnego,
instalację paneli fotowoltaicznych na dachu obiektu,
zakup floty samochodowej lub urządzeń transportowych,
modernizację infrastruktury elektrycznej lub grzewczej budynku.
Wydatki CAPEX mają kluczowe znaczenie dla rozwoju firmy, ponieważ zwiększają wartość majątku trwałego i budują podstawę do dalszego wzrostu w kolejnych latach. CAPEX pozostaje istotnym elementem działalności przedsiębiorstwa planującego rozwój mocy wytwórczych i wdrożenie nowych technologii, które obniżają koszty operacyjne w przyszłości.
Firma ponosi wydatki inwestycyjne w kilku celach: w celu nabycia nowych aktywów trwałych, w celu dodania wartości do istniejącego majątku, w celu przekształcenia zapasów w środki trwałe, w celu dalszego rozwoju działalności oraz w celu utrzymania aktywów trwałych w dobrym stanie technicznym. Ta klasyfikacja porządkuje wydatki kapitałowe i ułatwia planowanie budżetu inwestycyjnego na kolejny rok.
Co to jest OPEX?
OPEX (operating expenditure, wydatki operacyjne) to bieżące koszty operacyjne ponoszone w ramach codziennej działalności gospodarczej firmy. OPEX trafia bezpośrednio do kosztów bieżącego okresu rozliczeniowego i obniża zysk natychmiast, bez rozkładania na raty przez amortyzację. Skrót OPEX oznacza wydatki operacyjne, które firma musi ponosić, aby utrzymać bieżącą działalność operacyjną.
Do OPEX, czyli kosztów operacyjnych, zalicza się między innymi:
wynagrodzenia pracowników i składki ubezpieczeniowe,
wydatki biurowe i materiały eksploatacyjne,
opłaty licencyjne za oprogramowanie i usługi,
prowizje leasingowe za wynajęty sprzęt,
koszty podróży służbowych i opłaty adwokackie.
OPEX obejmuje też wydatki krótkoterminowe ponoszone w codziennych procesach zakupowych, na przykład materiały biurowe lub drobny sprzęt. OPEX nie zwiększa wartości aktywów trwałych firmy – stanowi koszt bieżącego okresu rozliczeniowego i jest odejmowany od przychodu w tym samym roku podatkowym, w którym powstał. Koszty operacyjne rosną wraz ze skalą działalności, dlatego firmy szukają sposobów na ich ograniczenie poprzez inwestycje CAPEX w bardziej efektywne urządzenia energetyczne.
Jakie są różnice między CAPEX a OPEX w finansach firmy?
CAPEX i OPEX różnią się momentem ujęcia kosztu, wpływem na bilans oraz okresem, w jakim firma czerpie korzyści z wydatku. CAPEX jest jednorazowym wydatkiem na aktywa trwałe rozliczanym przez amortyzację przez wiele lat użytkowania. OPEX to koszt bieżący, który obniża wynik finansowy w tym samym okresie, w którym powstał.
Główne różnice między CAPEX i OPEX:
CAPEX zwiększa wartość aktywów trwałych firmy, OPEX obciąża wynik finansowy bieżącego okresu.
CAPEX ma długoterminowy wpływ na działalność firmy, OPEX ma charakter krótkoterminowy.
CAPEX jest amortyzowany przez okres użytkowania środka trwałego, OPEX obniża zysk natychmiastowo.
CAPEX obejmuje zakup maszyn i budowę zakładów, koszty operacyjne obejmują wynagrodzenia i media.
CAPEX obciąża przepływy pieniężne jednorazowo, OPEX rozkłada wydatek na regularne raty miesięczne.
Inwestycje CAPEX trwają zwykle dłużej niż standardowe zakupy rozliczane jako OPEX, ponieważ obejmują projektowanie, pozwolenia administracyjne i montaż instalacji. Rozłożenie wydatku na OPEX bywa mniej kosztowne w krótkim okresie niż jednorazowy CAPEX, choć w długim terminie może zwiększać całkowity koszt posiadania urządzenia.
Nakłady inwestycyjne w budżecie rocznym firmy warto zestawiać z prognozą kosztów operacyjnych na kolejne lata, aby ocenić pełny koszt posiadania instalacji. Wysokie nakłady inwestycyjne na start nie zawsze oznaczają niższe koszty operacyjne w przyszłości – o opłacalności decyduje sprawność wybranej technologii. Model as-a-Service zamienia zarówno wydatki inwestycyjne, jak i wydatki operacyjne w jedną, przewidywalną opłatę, co bezpośrednio wpływa na przepływy pieniężne firmy.
Jak amortyzacja CAPEX wpływa na podatki firmy?
Amortyzacja CAPEX rozkłada koszt inwestycji w czasie i stopniowo obniża podstawę opodatkowania firmy w kolejnych latach podatkowych. Odpisy amortyzacyjne od środków trwałych zmniejszają obciążenia podatkowe przez cały okres użytkowania aktywa.
Firma może wydzierżawić sprzęt zamiast kupować go na własność – koszt leasingu zostanie zaklasyfikowany jako OPEX, a nie jako CAPEX. Leasing operacyjny trafia w całości do kosztów operacyjnych i jest odliczany jednorazowo w danym okresie rozliczeniowym, podczas gdy zakup środka trwałego generuje CAPEX rozliczany przez wiele lat amortyzacji. Ewidencja środków trwałych musi odzwierciedlać rzeczywistą wartość instalacji przez cały okres amortyzacji, a likwidacja środków trwałych przed jej zakończeniem rodzi dodatkowe skutki podatkowe.
Jakie są przykłady CAPEX i OPEX w inwestycji energetycznej firmy?
Przykłady CAPEX w energetyce firmowej obejmują zakup instalacji fotowoltaicznej, budowę magazynu energii i modernizację infrastruktury elektrycznej budynku. Przykłady OPEX to opłaty za energię elektryczną z sieci, serwis urządzeń grzewczych oraz abonament za system zarządzania energią.
Główne zakupy dokonywane w ramach CAPEX energetycznego obejmują najczęściej:
zakup i montaż paneli fotowoltaicznych na dachu lub gruncie,
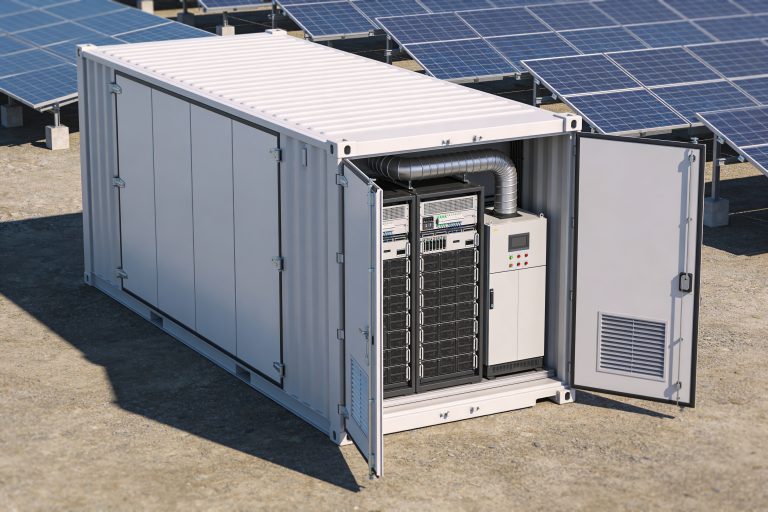
budowę magazynu energii opartego na bateriach litowo-jonowych,
wymianę systemu HVAC na nowoczesne urządzenia o wyższej sprawności,
modernizację infrastruktury elektrycznej i sieci ciepłowniczej,
instalację pomp ciepła zastępujących kotły gazowe,
odtworzenie nieruchomości lub infrastruktury technicznej po awarii.
Koszty operacyjne w energetyce rosną wraz z cenami energii elektrycznej, dlatego przewidywalność wydatków ma znaczenie strategiczne dla planowania budżetu. Rozliczenie OPEX energetycznego obejmuje najczęściej:
rachunki za energię elektryczną pobieraną z sieci,
opłaty dystrybucyjne i abonamentowe,
serwis i regularne przeglądy instalacji technicznych,
abonament za system monitoringu zużycia energii,
prowizje leasingowe za wynajęty sprzęt energetyczny.
Jak policzyć CAPEX inwestycji energetycznej?
Aby obliczyć CAPEX inwestycji energetycznej, należy zsumować wszystkie wydatki poniesione na przygotowanie składnika aktywów do użytkowania: cenę zakupu urządzeń, koszty transportu, montażu i uruchomienia instalacji. Dokładne oszacowanie CAPEX wymaga uwzględnienia kosztów projektowych, pozwoleń i przyłączenia do sieci elektroenergetycznej.
Firmy oceniają opłacalność CAPEX energetycznego trzema wskaźnikami finansowymi: ROI, czyli zwrot z inwestycji, NPV, czyli wartość bieżąca netto, oraz IRR, czyli wewnętrzna stopa zwrotu. Podejmowaniem decyzji odnośnie inwestycji energetycznej rządzi porównanie przewidywanego okresu zwrotu z żywotnością instalacji fotowoltaicznej, wynoszącą zwykle 25-30 lat. Środki zainwestowane w CAPEX energetyczny zostaną wykorzystane przez wiele lat, dlatego decyzja wymaga długoterminowej perspektywy finansowej.
Kiedy wybrać CAPEX, a kiedy OPEX dla inwestycji energetycznej?
CAPEX sprawdza się, gdy firma dysponuje wolnym kapitałem i chce zwiększyć wartość aktywów trwałych w bilansie. OPEX sprawdza się, gdy priorytetem jest zachowanie płynności finansowej i uniknięcie wysokich, jednorazowych kosztów – dzięki niskim początkowym kosztom wdrożenia OPEX nie obciąża budżetu inwestycyjnego firmy w pierwszym roku.
Wydatki kapitałowe dzieli się na CAPEX utrzymaniowy i CAPEX rozwojowy. CAPEX utrzymaniowy zapewnia ciągłość działania firmy poprzez wymianę starych aktywów i naprawienie problemów technicznych istniejącej instalacji. CAPEX rozwojowy finansuje realizację nowego projektu i wdrażanie nowych technologii, które zwiększają zdolności produkcyjne lub efektywność energetyczną obiektu. Decyzję ułatwia analiza obecnej sytuacji biznesowej firmy oraz prognoza cen energii na kolejne lata.
Model as-a-Service jako alternatywa dla klasycznego CAPEX w energetyce
Model as-a-Service zamienia CAPEX energetyczny w przewidywalny koszt operacyjny: zewnętrzny inwestor finansuje i zarządza instalacją, a firma płaci za efekt. GreenYellow, międzynarodowy operator zdecentralizowanej energetyki założony we Francji w 2007 roku i obecny w Polsce od 2022 roku, oferuje ten model w wariantach PVaaS, EaaS i CPE.
Wysokie wydatki inwestycyjne na start bywają barierą dla mniejszych firm, dlatego model as-a-Service eliminuje tę przeszkodę i zamienia wydatki inwestycyjne w przewidywalne wydatki operacyjne rozliczane w comiesięcznej racie. GreenYellow finansuje inwestycję z własnych środków, dzięki czemu klient nie angażuje kapitału i nie ponosi ryzyka finansowego związanego z budową instalacji. Model EaaS (Energy-as-a-Service) obejmuje fotowoltaikę, magazyny energii i systemy HVAC, rozliczane w formie stałej opłaty zamiast jednorazowego wydatku CAPEX. Zakres usługi efektywności energetycznej GreenYellow obejmuje projekt, finansowanie, budowę i eksploatację instalacji przez cały okres trwania umowy, z gwarancją rezultatów.
Rozliczenie w modelu OPEX eliminuje niskie koszty wdrożenia i przenosi ryzyko techniczne na dostawcę usługi. GreenYellow zainwestował globalnie ponad 1,5 mld euro w instalacje u swoich klientów, zrealizował ponad 3500 kontraktów efektywnościowych i zainstalował ponad 1300 MW mocy fotowoltaicznej. W Polsce firma zbudowała portfel 129 MWp fotowoltaiki w zaledwie 3 lata i planuje zainwestować ponad 100 mln euro w kolejnych 3 latach – to konkretny przykład tego, jak zewnętrzny partner może przejąć inwestycje CAPEX w energetykę firmy.
Jak inwestycje energetyczne w modelu OPEX wpływają na płynność finansową firmy?
Rozliczenie inwestycji energetycznej jako OPEX zachowuje płynność finansową firmy, ponieważ eliminuje jednorazowy wydatek kapitałowy i rozkłada koszt na przewidywalne raty. CAPEX energetyczny obniża płynność finansową w krótkim okresie i zwiększa zadłużenie bilansu firmy.
Wysoki CAPEX może obciążać bilans i zwiększać zadłużenie firmy, szczególnie przy dużych instalacjach fotowoltaicznych lub magazynach energii. Rozliczenie OPEX nie wymaga zaciągania kredytu inwestycyjnego, dzięki czemu zdolność kredytowa firmy pozostaje dostępna do innego zastosowania – na przykład rozwój działalności gospodarczej lub automatyzację procesów. Zwolniony w ten sposób kapitał firma przeznacza na budowanie przewagi konkurencyjnej, zamiast zamrażać go w infrastrukturze energetycznej. Firma musi utrzymać swoją działalność operacyjną niezależnie od wybranego modelu finansowania, dlatego stabilne i przewidywalne koszty operacyjne ułatwiają planowanie budżetu na kolejne lata.
Czym jest zielony CAPEX i jak wspiera zrównoważony rozwój firmy?
Zielony CAPEX to inwestycje kapitałowe w projekty proekologiczne, takie jak fotowoltaika, magazyny energii i efektywność energetyczna, zgodne z taksonomią UE. Zielony CAPEX wspiera długoterminowe cele strategiczne firmy, buduje przewagę konkurencyjną na rynku i ułatwia dostęp do finansowania preferencyjnego.
Budimex zakwalifikował 84,42% swojego CAPEXu do taksonomii UE w ramach raportowania zrównoważonego rozwoju, co pokazuje rosnące znaczenie zielonych inwestycji w dużych przedsiębiorstwach. Wysokie nakłady inwestycyjne na OZE bywają barierą dla mniejszych firm, ale inwestycje w OZE mogą obniżyć koszt kapitału, ponieważ instytucje finansowe oferują korzystniejsze warunki kredytowania projektów niskoemisyjnych. Zielone finansowanie staje się źródłem przewagi konkurencyjnej wobec firm, które nie zmodernizowały swojej infrastruktury energetycznej. Rozwój nowych technologii grzewczych i chłodniczych obniża CAPEX energetyczny z roku na rok. Prawidłowa ewidencja dokonanych inwestycji w środki trwałe ułatwia też późniejsze raportowanie ESG.
Jak w praktyce wygląda rozliczenie inwestycji energetycznej bez własnego CAPEX?
Rozliczenie inwestycji energetycznej bez CAPEX polega na umowie, w której zewnętrzny partner finansuje instalację, a klient płaci za wyprodukowaną energię lub osiągnięty efekt. Sieć Biedronka wdrożyła ponad 1500 instalacji fotowoltaicznych o łącznej mocy 73,5 MWp bez angażowania własnego kapitału inwestycyjnego.
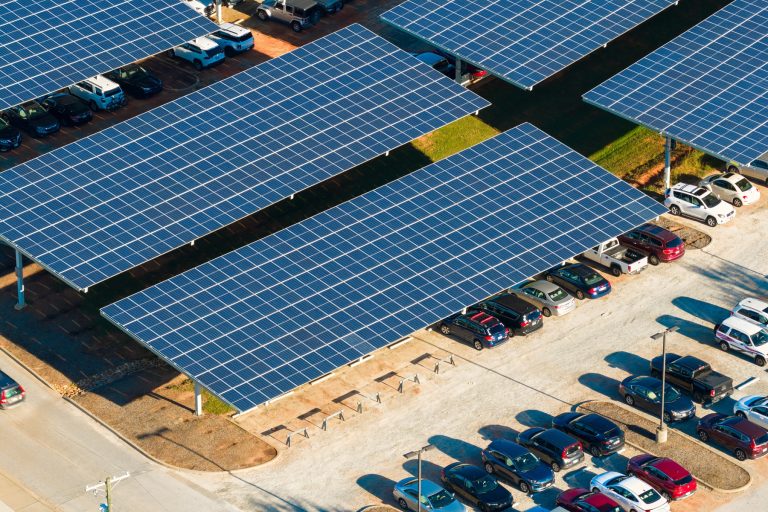
Decathlon Polska zrealizował projekt carportów fotowoltaicznych w 14 lokalizacjach w 12 miastach o łącznej mocy 3 MWp w modelu PVaaS, który eliminuje CAPEX po stronie klienta i redukuje emisję CO2 o ponad 2000 ton rocznie. Orange Polska sfinansowało w tym samym modelu instalację fotowoltaiczną na dachu Warsaw Data Hub. Szczegóły tych wdrożeń zrealizowanych w Biedronce i Decathlonie opisano w w osobnym artykule o autokonsumpcji energii w firmie.
Każdy z tych projektów pokazuje tę samą zasadę: firma inwestuje zerowy CAPEX, a koszty CAPEX i ryzyko techniczne ponosi dostawca usługi energetycznej. Model ten sprawdza się w zakładach produkcyjnych, centrach logistycznych i sieciach handlowych, gdzie kluczowe znaczenie mają niższe i przewidywalne koszty operacyjne oraz przewaga konkurencyjna, jaką dają.
Jakie ryzyka pojawiają się przy planowaniu CAPEX energetycznego?
Planowanie CAPEX energetycznego niesie ryzyko finansowe związane ze zmieniającymi się cenami energii, przestarzałą technologią i błędnym oszacowaniem zwrotu z inwestycji. Firmy uwzględniają zmieniające się regulacje środowiskowe przy długoterminowym planowaniu wydatków inwestycyjnych.
Błędne oszacowanie kosztów prowadzi do przekroczenia budżetu i wydłużenia zwrotu z inwestycji. Ryzyko finansowe rośnie, gdy firma finansuje CAPEX kredytem o zmiennym oprocentowaniu, ponieważ wzrost stóp procentowych podnosi całkowity koszt inwestycji. Planowanie CAPEX wymaga uwzględnienia zmieniających się regulacji dotyczących efektywności energetycznej i raportowania ESG – błędy na tym etapie wpływają bezpośrednio na przyszłość firmy. Inwestycje CAPEX wymagają regularnego przeglądu założeń finansowych, szczególnie przy zmieniających się cenach energii elektrycznej.
Jak dobrać model finansowania inwestycji energetycznej do sytuacji firmy?
Dobór modelu finansowania zależy od dostępnego kapitału, apetytu na ryzyko finansowe oraz priorytetu między własnością aktywów a płynnością finansową firmy. Firmy z dostępnym kapitałem wybierają CAPEX, firmy stawiające na płynność i brak ryzyka technicznego wybierają OPEX w modelu as-a-Service.
Firmy planujące duże wydatki inwestycyjne powinny porównać zakup na własność z ofertą as-a-Service. Kadry zarządzające oceniają wpływ obu opcji na bilans i wskaźniki zadłużenia firmy oraz porównują koszt kapitału własnego z kosztem usługi as-a-Service. Rozmowa z dostawcą usługi energetycznej pozwala oszacować oba warianty finansowania już na etapie audytu efektywności energetycznej, który wskazuje realny potencjał oszczędności w konkretnym obiekcie.
Firmy planujące magazynowanie energii lub rozbudowę instalacji fotowoltaicznej mogą skontaktować się z zespołem GreenYellow, aby otrzymać indywidualną wycenę projektu w modelu CAPEX lub OPEX, dopasowaną do budżetu i celów przedsiębiorstwa.
